在娱乐圈,明星与经纪人的关系常常被形容为“相爱相杀”。但一种更深度的绑定模式频繁进入公众视野——经纪人直接控股明星的个人工作室。从杨幂与曾嘉(嘉行传媒),到杨颖与杨铭(泰洋川禾),再到无数非一线的“腰部艺人”,这种操作模式早已不是秘密。
吃瓜群众看得一头雾水:明星辛辛苦苦拍戏,为何甘心让经纪人当自己工作室的“大股东”?这到底是哪些骚操作?背后又藏着怎样的文化经纪服务逻辑?本文带你一探究竟。
1. 先搞清楚:明星工作室到底是什么?
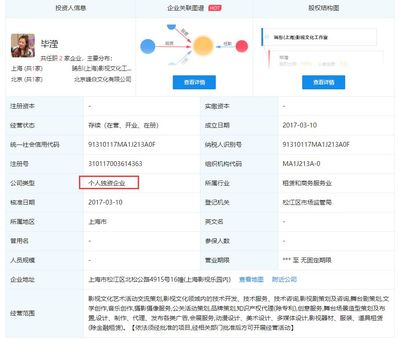
在法律上,明星个人工作室通常是以个人独资企业或有限责任公司形式存在的法人实体。它并非经纪公司本身,而是明星用来承接个人演艺收入、税务筹划、对外签约的“壳”。
- 若为个人独资企业:投资人只有一个(通常是明星本人),财产为个人所有,需承担无限责任。
- 若为有限责任公司:股东可以是多人,明星通常担任法定代表人,但股权结构才是关键。
当公众发现某当红明星的“工作室”背后,大股东是跟自己共事多年的经纪人,甚至经纪人占股70%、明星占30%时,舆论炸锅是必然的。
2. 为什么经纪人要“控股”?三种典型骚操作
2.1 以“服务换股权”:深度绑定与利益共享
这是最冠冕堂皇的理由。明星与经纪人之间,本质是委托-代理关系。经纪人提供资源争取、公关维护、商务谈判等服务,理应抽取佣金(通常是10%-20%)。
但若经纪人直接持股明星工作室,逻辑就变了:从“打工分成”变为“股东分红”。经纪人不再只是拿佣金的乙方,而是与明星站在同一辆战车上的合伙人。这样做的目的是防止经纪人带资源跑路,也激励其为明星长远规划。典型案例是嘉行传媒早期的曾嘉与杨幂。
2.2 风险隔离与债务转移(潜在“骚”点)
如果明星是以有限责任公司名义运营工作室,且经纪人控股大股东,会产生一个微妙效果:
- 明星以个人名义签下天价片约或代言,违约金、债务由工作室承担。
- 工作室的债务问题,原则上不穿透到经纪人个人,更不穿透到明星个人(只要不滥用法人独立地位)。
但如果经纪人作为大股东在外以工作室名义大量融资、借款,或者签订风险对赌协议,一旦项目失败,明星本人的个人财产反倒可能因为“影子董事”身份或私下担保而被债权人追索。更骚的操作是——经纪人自己套现离场,窟窿留给明星扛。
2.3 税务安排与政策套利(须警惕合法性)
过去几年,霍尔果斯、上海松江、海南等地对影视文化企业有税收优惠。一个由经纪人控股的工作室,在税收洼地注册,可改变纳税主体属性——将明星的“劳务报酬”(最高45%个税)转化为公司的“经营所得”(通过核定征收甚至低至3%-5%)。
虽然这种做法早在2018年“冰冰事件”后被严厉整治,但经纪人作为专业的税务筹划第一推手,仍是这类操作的主要设计者。经纪代表机构向税务机关解释导演、演员、嘉宾的来源,适用哪种征收方式,很多时候都由相关经纪服务人员给予统筹和资料对接。
3. 文化经纪人服务在这里究竟何用?
我们从“文化经纪人服务本身”定位来看,依照《演出经纪人员管理办法》,经纪人承担的工作分为演出居间、代理、行纪三个主要板块。现实中的头部文艺经纪服务公司提供的服务和常见职能非常精细,尤其在合规倒逼严重的2020年后包括:
| 职能模块 | 具体内容 | 关联股权动机 |),
|-----|-----|-----|
|) | |
> 插入需更替待制|\":,
...